毎年iPhoneを買い替えても月2,400円?実際の数字で証明してみた
カツオ
カツオのガジェット工房
結論から言います。
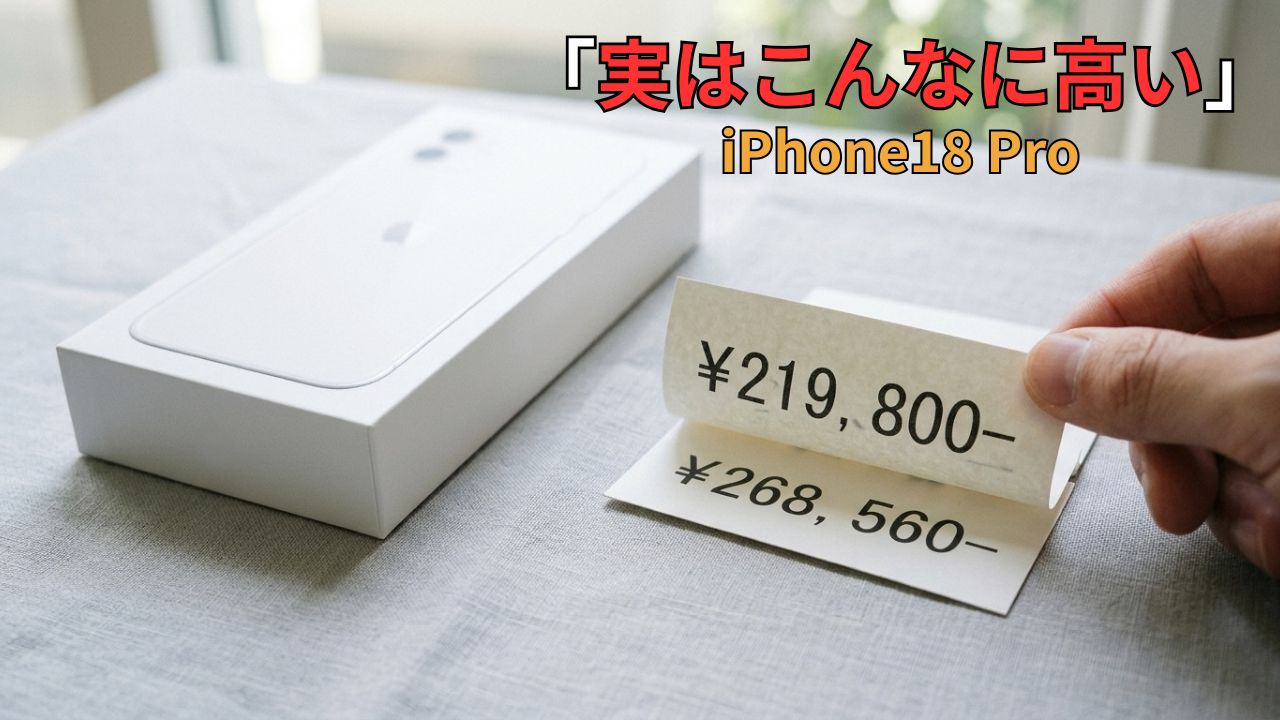
ソフトバンクでiPhone18 Pro(256GB)を買おうとしている人、その端末、Apple公式より48,760円も高い定価からスタートしています。
ソフトバンクでは「月990円でiPhoneが持てる」という案内を見かけますが、これは「新トクするサポート+」という48回払いのプランで、乗り換え(MNP)でオンラインショップから申し込み、25ヵ月目に端末を返却することが前提の価格です。
つまり990円というのは、特定の条件をすべて満たした場合の、かなり限定的な数字なんですね。
この「月990円」という数字だけ見ると、新型iPhoneがほぼタダみたいに感じてしまいますよね。
SNSでも話題になっていましたが、これは正確には「お得なプラン」ではなく、定価をしっかり4年かけて払わされる仕組みです。
今日は、本体価格・査定基準・保証パックという3つの角度から、実際いくら損しているのかを計算してみます。
えー、月990円なのにそんなに損してるの?
意味わからないよ〜。
うん、僕も最初調べた時は同じ気持ちだったよ。
数字を分解していくと、からくりが見えてくるんだ。

まず一番の土台になる「本体価格」から見ていきます。
iPhone18 Pro(256GB)で比較すると、こうなります。
これはどちらも「割引前の定価」の比較です。
ソフトバンクには「月990円」という実質負担額もありますが、それとは別に、そもそもの土台となる定価自体がすでに約5万円高いということです。
ここにさらに割引を乗せて「お得」に見せている、という構造をまず押さえておいてください。
実際にApple公式サイトの価格を見比べてみると、この差額がはっきり分かります。気になる方は、ご自身でも確認してみてください。
えー!同じ機種なのに5万円近く違うの!?
それは知らなかったなぁ。
土台が高い。
それだけの話だ。
具体的に内訳を見ていきます。
48回払いの総額は235,560円。
最初の24回は990円(合計23,760円)ですが、25回目からは月8,825円(合計211,800円)に切り替わります。
つまり25回目以降も使い続けると、結局定価をまるまる払うことになる仕組みです。
「じゃあ25回目より前に返却すればいいのでは」と思うかもしれませんが、そこには「早期利用料」という壁があります。
これは早く返せば返すほど高くなる階段式の負担金で、13ヵ月目に返却すると最大額まるごと、24ヵ月目に近づくほど安くなる、という仕組みです。
ただ、これは購入条件によって金額が大きく変わる部分でもあり、実際に確認した乗り換え・13ヵ月目返却のケースでは0円だった例もありました。
なので「必ず高額な早期利用料がかかる」と決めつけず、契約前に自分の条件でいくらになるのか確認することをおすすめします。
早く返した方が偉い気がするのに、早く返すと高くなるってどういうこと〜?
24ヵ月、しっかり使い切ってほしいという意図が透けて見えるよね。
通信料もその分回収できるわけだし。
早期利用料をクリアしても、次に待っているのが「査定」です。
2026年8月19日から基準が厳しくなっていて、Cランク(爪に引っかかる傷・打痕・へこみ・塗装剥がれ・ケース痕)で最大22,000円、Dランク(画面割れ・カメラレンズの傷)で最大44,000円の負担金が発生します。
正直、ケースに入れて大事に使っていてもケース痕で引っかかる可能性がある基準です。
えー!?ケースに入れてたら痕なんて防げないじゃん!
これはさすがに厳しすぎるよ〜。
丁寧に使っても、逃げ場はない。
それがこの基準だ。
査定で負担金を取られるくらいなら、保証パックに入っておいた方が安心では、と思う方もいると思います。
ですが、実際に計算してみると、あんしん保証パック(月額最大1,980円×24ヶ月=47,520円)は、Cランクの負担金(最大22,000円)より高くつきます。
安心を買っているつもりが、安心の値段の方が高いという、なんとも言えない結果になるわけです。
ここで少し、僕自身の考え方の話をさせてください。
僕が保険について大事にしているのは、こういう考え方です。
人生が破綻するような費用には保険をかける。
人生が破綻しないなら、保険はかけずにその分を現金で保有しておく。
これに当てはめると、スマホの保証は基本的に不要という結論になります。
僕が今使っているiPhoneも定価20万円弱ですが、これが壊れても人生は狂いません。
実際、僕の保険は死亡保険と自動車保険(対人対物無制限・車両保険なし)だけで、それ以外は現金で余裕を持たせるようにしています。
これはソフトバンクの保証パックだけの話ではなく、Apple購入時に案内されるAppleCare+の盗難・紛失プラン(月1,940円)についても同じです。
人生が破綻しない金額の端末には、そもそも保険という選択肢自体が必要ないというのが僕の立場です。
え〜、でも壊れたら怖くない?
保証って安心のためのものじゃないの?
その気持ちはわかるよ。
ただ「安心の値段」が「起こりうる損失」より高いなら、それは冷静に考え直した方がいいと思うんだ。
もう一つ、見落としやすい仕組みが「買い替え応援割」です。
これは返却時にかかる「特典利用料」(最大22,000円)を0円にしてくれる割引なのですが、条件が「次もソフトバンクで機種を買うこと」です。
つまり現金の割引ではなく、「次もうちを使うなら手数料は見逃してあげる」という、条件付きの囲い込みなんですね。
え、0円になるなら嬉しいだけじゃないの?
タダじゃない。
次もソフトバンクで買う、という条件付きだ。
ここまで散々デメリットを並べてきましたが、じゃあどうすればいいのか。
僕の結論はシンプルで、Apple公式サイトで一括購入するか、ペイディあと払いプランApple専用で分割購入する、このどちらかです。
ペイディあと払いプランApple専用は、金利0%(口座振替・銀行振込の場合)の36回払いで、下取りを使わなければそのまま完済して自分の端末になります。
ソフトバンクのように途中で査定に左右されることもありません。
具体的にイメージしやすいように、iPhone18 Pro(256GB・219,800円・月6,105円の36回払い)で、13回目に一括精算した場合を計算してみます。
金利0%なので、早く払っても遅く払っても総額は変わりません。
12ヶ月間は月々の負担を抑えつつ、まとまったお金ができたタイミングで一気に完済する、という買い方ができるのは、地味に嬉しいポイントだと思います。
36回も待たなくていいんだ!
自分のタイミングで払い終わっていいのは気楽だね。
端末を自分のものにしたら、次に考えたいのが「手放すとき」です。
Appleの下取りは現金ではなく「Apple Gift Card」での還元で、しかも公表されているのは各機種の「最大下取り額」のみ。
実際にはそれより低くなるケースも多いようです。
僕自身、一括購入してイオシスのような買取専門店で売却する方法に切り替えてから、はっきり手元にお金が残るようになった実感があります。
査定はApple下取りの方が緩く、致命的な破損さえなければ通りやすいですし、付属品も不要というメリットはあります。
ただ金額そのものは、買取専門店の方が高くなりやすいというのが正直なところです。
次回の後編では、通信費とPayPayカードの特典について、実際に計算しながら見ていきます。
「安く見える価格には、だいたい条件がついている」というのは、通信費でも同じでした。
本体代だけでこれだ。
後編はもっと踏み込む。
楽しみにしておけ。